搞懂基于账户的数字货币:它和比特币、去中心化钱包到底有啥区别
搞懂基于账户的数字货币:它和比特币、去中心化钱包到底有啥区别
基于账户的数字货币,核心是把"账户"作为价值载体,而不是"钱包私钥"。央行主导、银行托管、实时清算——这是它和比特币最根本的区别。
账户型数字货币的底层逻辑:你的余额记在机构服务器上的账本里,转账就是两个账户之间的数字加减。不需要记住256位私钥,不需要担心助记词丢失。Ripple、Stellar、还有各国的CBDC试点都走这条路。
比特币是"持有即所有",私钥在谁手里币就归谁。账户模式则相反,所有权由机构背书,你信任的是运营方而非密码学。这带来一个很现实的好处:可以挂失、可以冻结、可以设定合规规则。
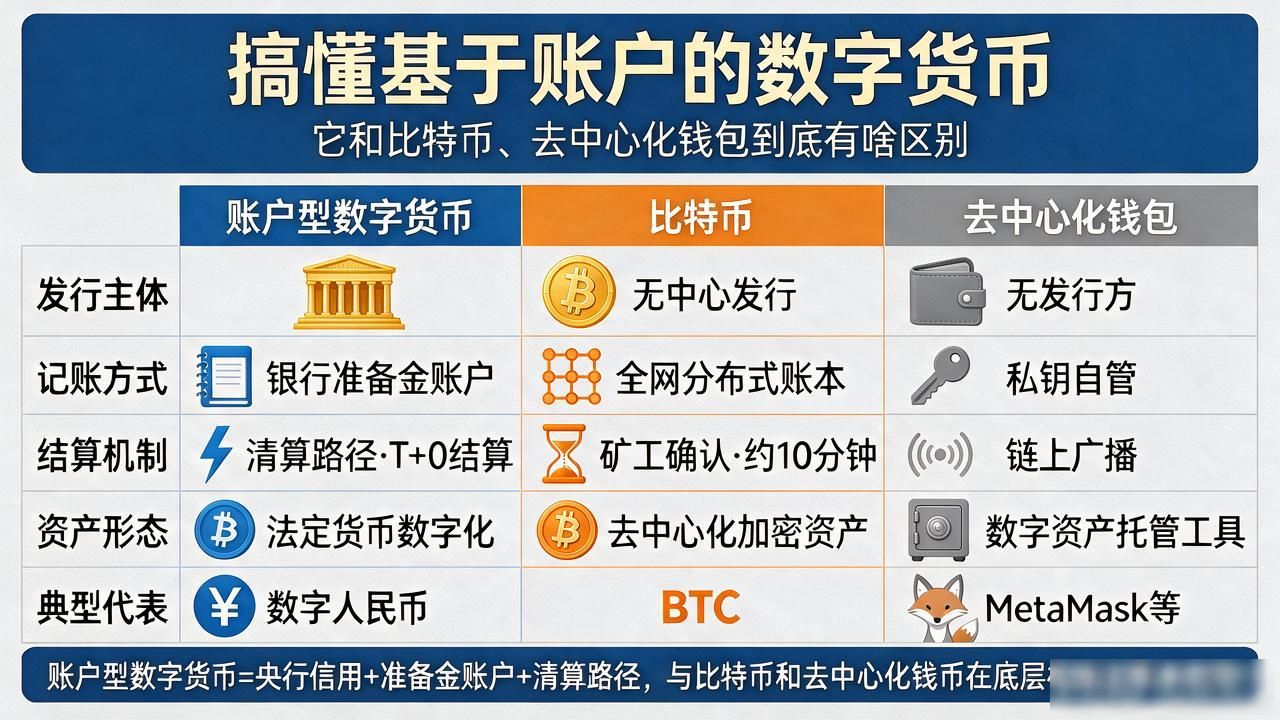
对央行来说,账户型架构天然适配现有银行体系。清算路径短,实时全额结算能做到T+0,不像跨境SWIFT要拖三四天。2025年多个国家的CBDC方案已经明确采用账户模式搞懂基于账户的数字货币:它和比特币、去中心化钱包到底有啥区别,把数字人民币、数字欧元都锚定在银行准备金账户上。
实际落地中基于账户的数字货币,账户模式特别适配发薪、税务、社保这类B2G场景。企业发工资直接从公司账户划到员工账户,可编程支付条件可以让奖金自动分期释放,不需要中间商。
你觉得账户型数字货币会把个人金融进一步"去隐私化"吗?如果央行能一键冻结你的数字账户余额,你会接受吗?
您可以还会对下面的文章感兴趣:
暂无相关文章