银行参与数字货币发展,试点到落地,到底能赚什么钱
银行参与数字货币发展,试点到落地,到底能赚什么钱
我做了十几年银行科技,看着数字人民币从试点概念变成街头扫码的日常工具银行参与数字货币发展,银行在这个事里的角色一直在变。说几句实在话。
银行现在远不只是发钞的通道。数字人民币的运营机构就是银行本身银行参与数字货币发展,试点到落地,到底能赚什么钱,清结算、钱包管理、商户收单、反洗钱监控,这些活全得自己扛下来。技术栈从核心记账系统到前端App全要重写一遍,不是给老系统换个皮肤就能搞定的事。
以前客户存钱、贷款,银行稳稳赚利差。数字人民币一旦大规模流通,存款搬家就是真压力。你钱包里的钱不趴在银行账户里,负债端被动了,利息收入直接变薄。这不是理论推演,试点城市的数据已经能看出趋势。
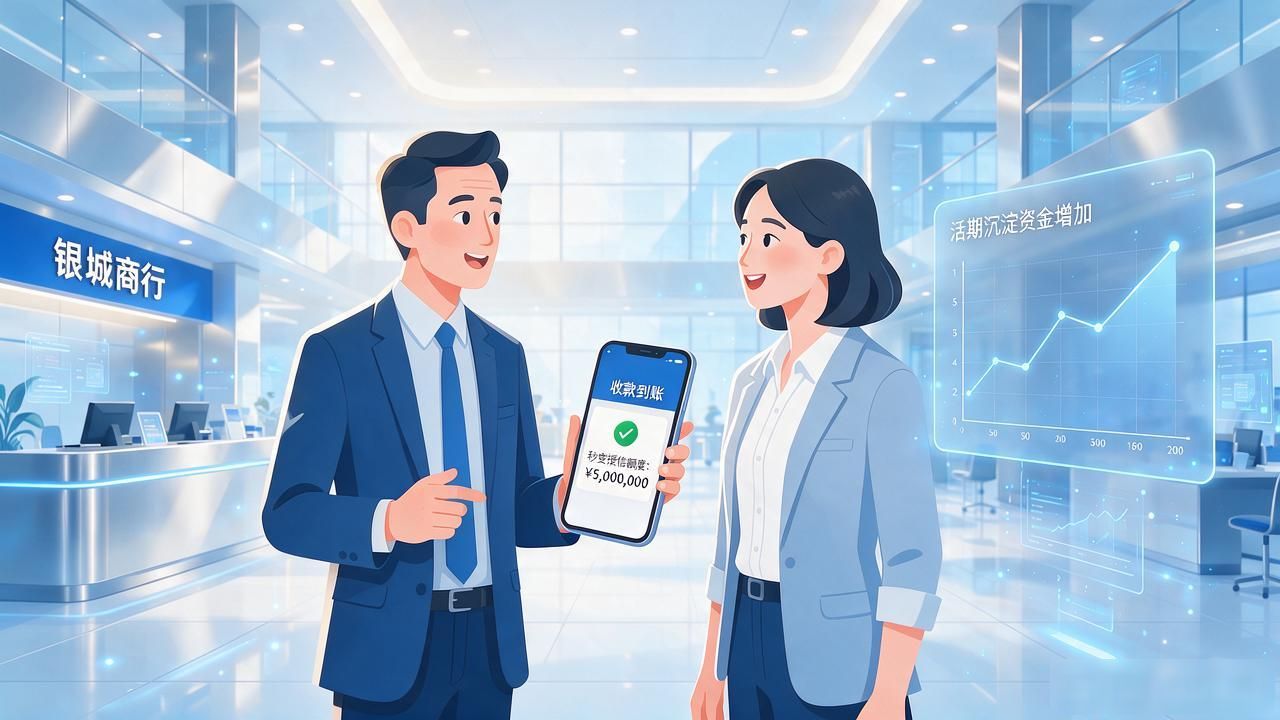
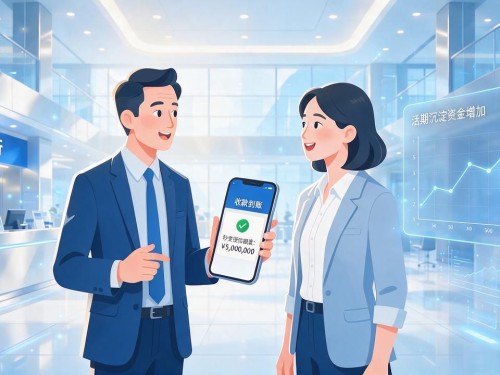
机会也实实在在。数字人民币天然带着场景——工资发放、跨境结算、政府补贴精准投放,银行能嵌进这些环节做增值服务。我认识的一家城商行把数字人民币和供应链金融绑到一起,中小企业收款到账秒变授信额度,活期沉淀反而比过去多了。
最卡脖子的还是合规要求和系统改造成本。中小银行IT底子薄,搭一套数字人民币运营平台,研发加运维的投入可能比全年净利润还高。大行靠规模摊薄得过来,中小行基本只能跟着总行节奏走,自己没什么话语权。
你那边数字人民币钱包用得多吗?银行网点还在主动推吗?
您可以还会对下面的文章感兴趣:
暂无相关文章