银行数字货币到底靠不靠谱?2026趋势与风险一次讲清
银行数字货币到底靠不靠谱?2026趋势与风险一次讲清
过去三年银行数字货币分析报告,我从信贷风控岗转做金融科技研究,最大的感受就是银行和数字货币的关系变得前所未有地紧密。央行数字人民币试点已覆盖28个省份,商业银行纷纷布局数字钱包和智能合约场景。这篇报告把2026年银行端数字货币的核心趋势、落地瓶颈和实际风险一次捋清。
2025年底数字人民币累计交易金额突破1.2万亿元,其中商业银行渠道占比67%。工商银行、招商银行已经把数字钱包嵌入手机银行APP银行数字货币到底靠不靠谱?2026趋势与风险一次讲清,日均活跃用户超过2000万。但真正的痛点在商户端——POS改造率只有34%,大量小微商户至今仍在用纸质收据。
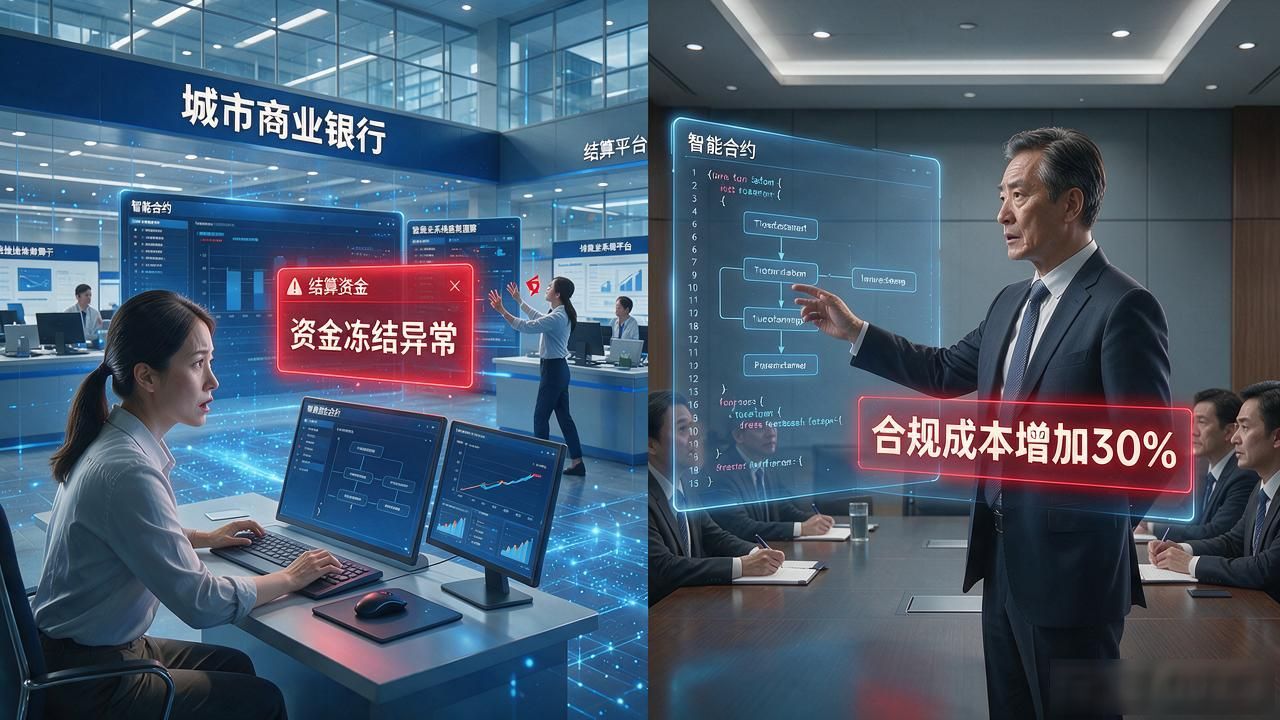
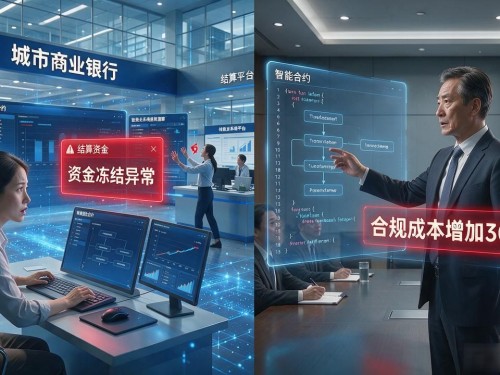
技术层面,智能合约的可编程性既是优势也是隐患。去年某城商行试点"条件付款"功能时,因合约条款设计缺陷,导致一批B端客户结算资金被错误冻结48小时。监管层随即要求所有银行智能合约上线前必须通过第三方审计,合规成本至少增加30%。
从竞争格局看,头部银行依靠资金和技术优势快速占位,中小银行则面临"跟不起"的尴尬。某股份制银行内部测算,一条数字人民币完整业务线的年投入在8000万以上,投入产出比短期很难回正,只能靠总行补贴维持。
数字人民币会不会真正改变普通人的支付习惯,还是最终变成银行系统里的一个"多选项"?你在日常支付中用过数字钱包吗,体验到底如何?
您可以还会对下面的文章感兴趣:
暂无相关文章