保险性强的数字货币到底怎么挑?普通人最该盯住这几个硬指标
保险性强的数字货币到底怎么挑?普通人最该盯住这几个硬指标
谈保险性强,很多人第一反应是存款、国债。数字货币这十年早就不只是"碰不得"三个字能概括的了。真正保险性强的品种,靠的不是口号,是底层机制把风险锁死。
保险性强最核心的词是"锚定"。你手里的数字背后有没有高信用等级资产兜底?以USDC为例保险性强的数字货币,每发一美元token,账上就锁着一美元货币基金和短期国债。这种一一对应的储备机制,是区分真保险和画大饼的分水岭。
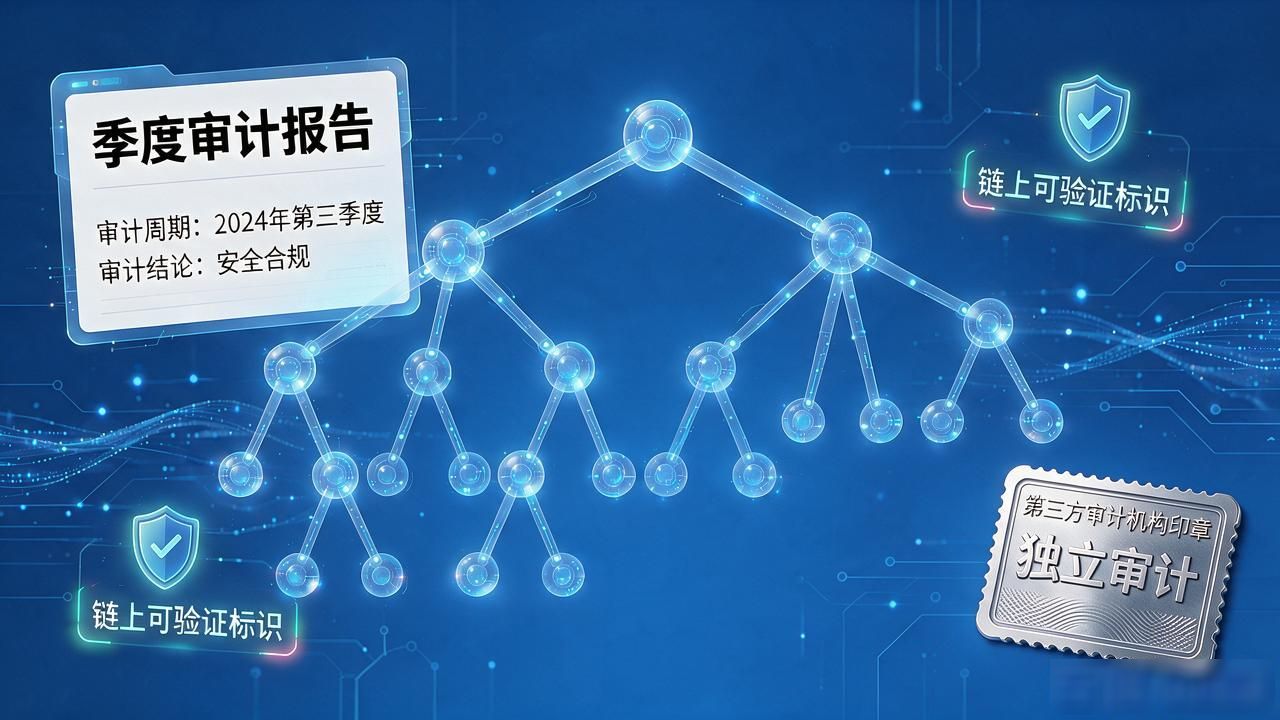
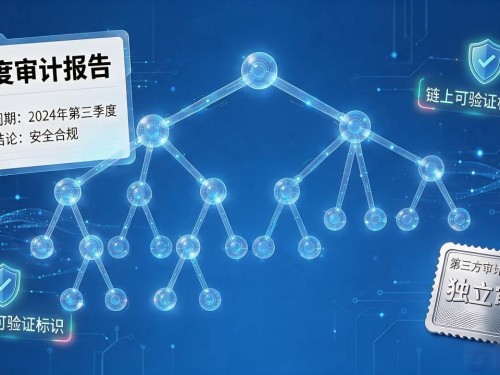
光说"我有储备"不够,得让外人查得清。季度审计、链上Merkle树储备验证,这些是保险性强的硬性门槛。我审过的项目里,坚持做第三方储备审计的不到两成。链上可验证把"跑不跑路"的举证成本保险性强的数字货币到底怎么挑?普通人最该盯住这几个硬指标,从持有人甩到了发行方头上。
还有一条容易被忽略:钱能不能拿得回来。清结算通道受不受持牌机构监管、赎回有没有T+1硬性时限、极端情况是否触发熔断赎回保护,这些细则比收益率重要十倍。没有清晰退出路径的保险,跟没有出口的防空洞没区别。
落到操作层面,挑保险性强的数字货币我习惯看三步:储备类型(国债>现金>加密资产)、审计报告是否出自四大或同级、赎回条款里"暂停赎回不超过72小时"的硬约束在不在。别被"零风险"话术忽悠,真正的保险性强是概率性兜底而非绝对承诺。走完这三步,踩雷概率低一个量级。
您可以还会对下面的文章感兴趣:
暂无相关文章