emoney和央行数字货币区别:一个是公司发的,一个是国家发的
emoney和央行数字货币区别:一个是公司发的,一个是国家发的
emoney(电子货币)和央行数字货币(CBDC)经常被放在一起比较,但它们从根子上就不是同一个东西。一个是你手机里商户或银行平台发的代金券式余额,另一个是国家主权信用背书的法定货币数字形态。搞混了,钱包里的钱就不踏实。
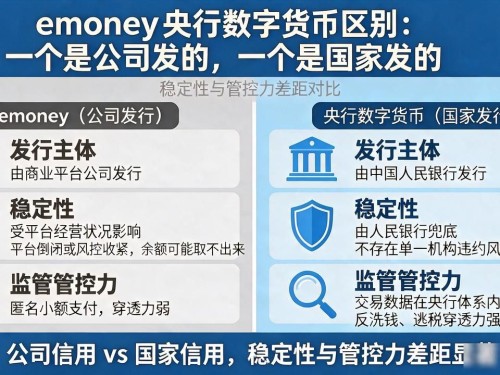
最核心的区别在发行方。emoney背后是商业银行或支付机构,本质上是一种负债凭证——你存100块进去,它给你100块emoney,这钱存在它账上。央行数字货币则是央行直接发行的,和纸币一样具有法定货币地位,不存在"对方欠你钱"这层关系。
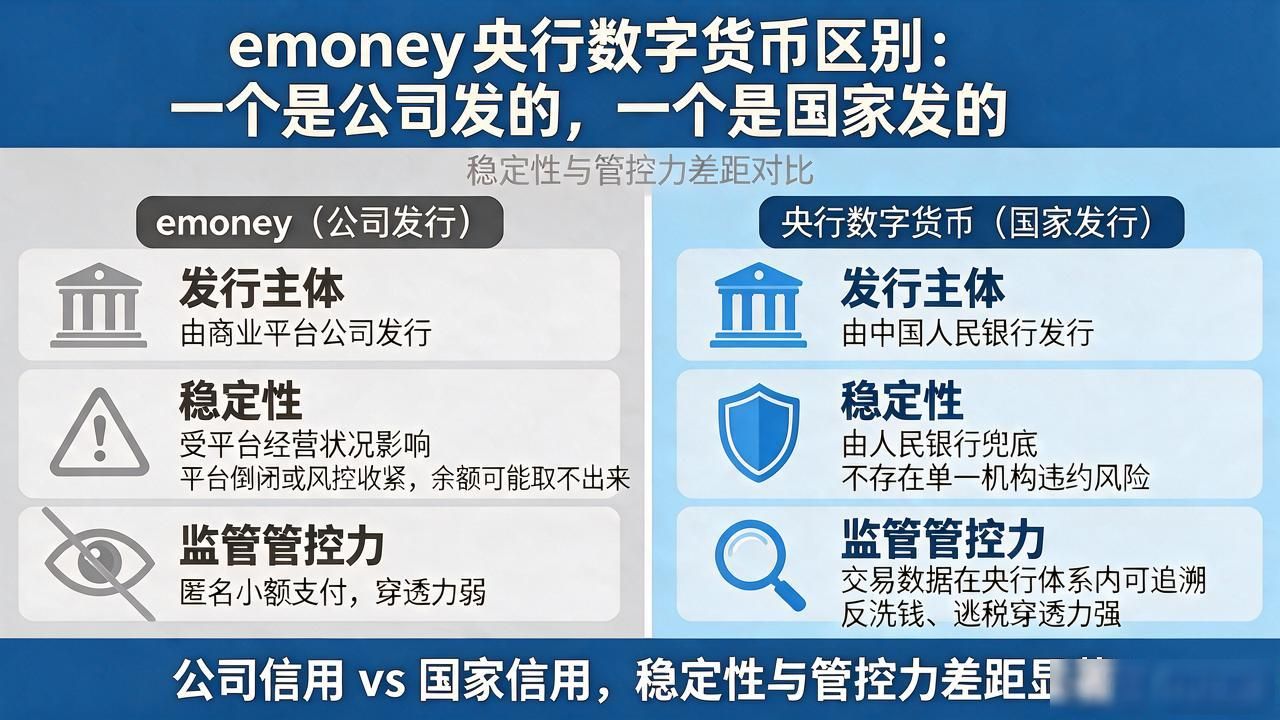
稳定性和管控力差距更大。emoney受平台经营状况影响,平台倒闭或风控收紧,余额可能取不出来。央行数字货币由人民银行兜底,不存在单一机构违约风险。监管层面,CBDC的交易数据在央行体系内可追溯emoney和央行数字货币区别,反洗钱、逃税的穿透力远强于emoney的匿名小额支付。
使用场景也有明显分野。emoney更多停留在扫码付款、线上购物这些日常小额消费里;CBDC除了这些,还承载着跨境结算、财政发放、精准货币政策等宏观功能emoney和央行数字货币区别:一个是公司发的,一个是国家发的,是国家金融基础设施的一部分。
你日常用的那些"余额",到底算emoney还是CBDC?下次扫码付款时可以留意一下,看背后到底是哪家平台在记账。
您可以还会对下面的文章感兴趣:
暂无相关文章